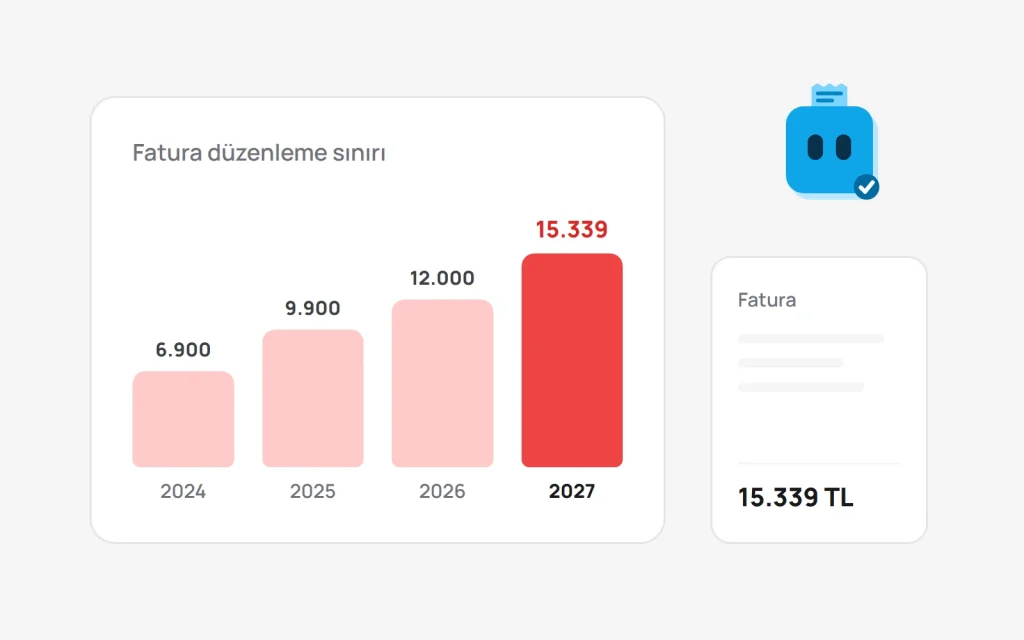
Fatura düzenleme sınırı 2026’da 12.000 TL’dir. 2027 için %27,83’lük yeniden değerleme oranıyla hesaplanan tutar 15.339,60 TL’dir; ancak kanun, hesaplanan tutarın yüzde beşini aşmayan kesirlerin dikkate alınmamasına izin verdiği için resmî sınır bu tutar ya da biraz altındaki yuvarlak bir tutar olacak. Kesin rakam, Aralık sonunda Resmî Gazete’de yayımlanacak Vergi Usul Kanunu Genel Tebliği ile netleşir.
Bu yazıda sınırın neyi belirlediğini, yıllar içinde nasıl değiştiğini, 2027 tutarının nasıl hesaplandığını ve fatura kesilmemesinin sonuçlarını anlatıyoruz.
Fatura düzenleme sınırı nedir?
Fatura düzenleme sınırı, Vergi Usul Kanunu’nun 232. maddesinde yer alır ve her yıl yeniden değerleme oranıyla güncellenir. Sınırın uygulandığı yer, alıcıya göre değişir:
- Tüccar, serbest meslek erbabı, basit usul mükellefi, defter tutan çiftçi ya da vergiden muaf esnafa satış: Tutarı ne olursa olsun fatura düzenlenir. Bu satışlarda sınır yoktur.
- Bunların dışında kalan alıcılara, örneğin nihai tüketiciye satış: Bedel sınırı aşıyorsa fatura düzenlemek zorunludur. Sınırın altındaki satışlar perakende satış fişi ya da ÖKC fişiyle belgelenebilir; ancak alıcı isterse tutar ne olursa olsun fatura düzenlenir.
Sınır vergiler dahil tutara uygulanır. Aynı tutar, Vergi Usul Kanunu’nun 313. maddesindeki doğrudan gider yazılabilecek demirbaş sınırı olarak da kullanılır: bedeli bu tutarı aşmayan demirbaşlar amortismana tabi tutulmadan doğrudan gider yazılabilir.
Yıllara göre fatura düzenleme sınırı
Her yıl bir önceki yılın tutarı, Ekim ayında belli olan yeniden değerleme oranıyla artırılır; çıkan sonuç yuvarlanarak ilan edilir. Son yıllarda hesaplanan tutar ile ilan edilen tutar şöyle oldu:
| Yıl | Uygulanan yeniden değerleme oranı | Hesaplanan tutar | İlan edilen sınır |
|---|---|---|---|
| 2023 | — | — | 4.400 TL |
| 2024 | %58,46 | 6.972,24 TL | 6.900 TL |
| 2025 | %43,93 | 9.931,17 TL | 9.900 TL |
| 2026 | %25,49 | 12.423,51 TL | 12.000 TL |
| 2027 | %27,83 | 15.339,60 TL | Aralık sonunda ilan edilecek |
2027 sınırı neden henüz kesin değil?
Vergi Usul Kanunu’nun mükerrer 414. maddesine göre kanundaki maktu had ve tutarlar her yıl yeniden değerleme oranında artırılır ve bu şekilde hesaplanan tutarların yüzde beşini aşmayan kesirler dikkate alınmaz. Tablodaki geçmiş yıllar bu kuralın nasıl uygulandığını gösteriyor: 2026’da hesaplanan 12.423,51 TL, 12.000 TL olarak ilan edildi.
2027 için hesaplanan 15.339,60 TL’nin yüzde beşi yaklaşık 767 TL’dir. Bu nedenle resmî sınır 15.339 TL olabileceği gibi, 15.300 TL ya da 15.000 TL gibi yuvarlak bir tutar da olabilir. Ayrıca Cumhurbaşkanı, bu şekilde belirlenen had ve tutarları yarısına kadar artırmaya ya da indirmeye yetkilidir. Kesin tutar ilan edildiğinde bu yazıyı güncelleyeceğiz.
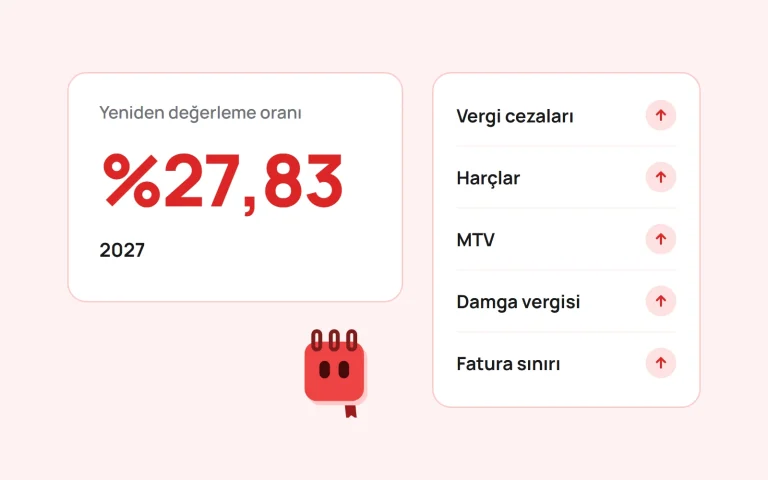
2027 için kullanılan %27,83 oranı, TÜİK’in Kasım başında açıkladığı Ekim ayı Yurt İçi Üretici Fiyat Endeksi verilerinden hesaplanır ve Hazine ve Maliye Bakanlığınca tebliğle ilan edilir. Aynı oran fatura sınırının yanı sıra vergi cezalarını, harçları ve pek çok maktu tutarı da etkiler.
Sınır ile e-Arşiv zorunluluğu aynı şey mi?
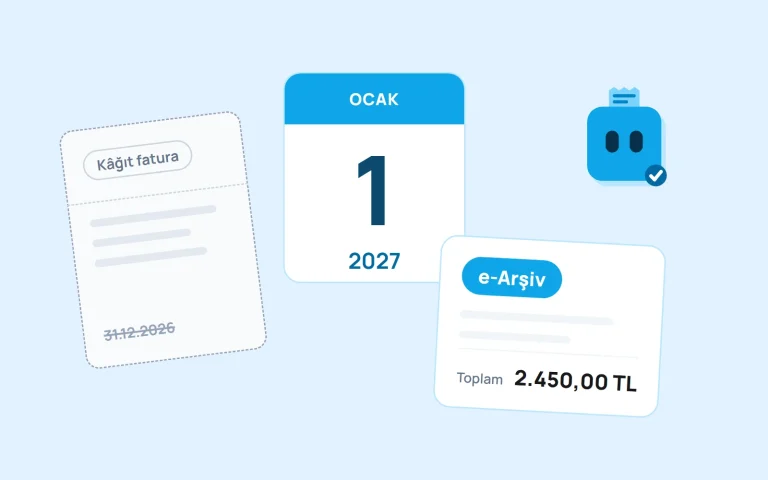
Hayır. Fatura düzenleme sınırı fatura kesip kesmeyeceğinizi belirler; e-Arşiv kuralları ise kestiğiniz faturanın hangi ortamda düzenleneceğini. 1 Ocak 2027’den itibaren basit usul ve işletme hesabı mükellefleri de dahil faturalar tutarına bakılmaksızın elektronik olarak düzenlenecek. Yani 2027’de bir satış için fatura gerekiyorsa, o fatura e-Fatura ya da e-Arşiv olacak.
Ayrıntılar için Kâğıt fatura bitiyor yazımıza, e-Arşive geçiş adımları için Esnaf e-Arşiv faturaya nasıl geçer? rehberimize bakabilirsiniz.
Fatura kesilmezse ne olur?
Verilmesi ve alınması gereken faturanın verilmemesi ya da alınmaması, Vergi Usul Kanunu’nun 353. maddesine göre özel usulsüzlüktür. Ceza, belgeye yazılması gereken tutarın %10’udur ve her belge için asgari tutardan az olamaz. Ceza hem faturayı vermesi hem de alması gereken tarafa ayrı ayrı kesilir.
2026 için belirlenen asgari tutarlar, tespit sayısına göre artar:
| Tespit | 2026 asgari ceza (belge başına) |
|---|---|
| 1. tespit | 17.000 TL |
| 2. tespit | 35.000 TL |
| 3. tespit | 53.000 TL |
| 4. tespit | 70.000 TL |
| 5. tespit | 87.000 TL |
| 6. ve sonraki tespitler | 170.000 TL |
Müşteri fatura istediğinde hızlıca kesmek
Sınırın altındaki bir satışta bile müşteri fatura isteyebilir; 2027’den itibaren bu fatura da elektronik olacak. Ön muhasebe programı Hubi’de müşteriyi ve ürünü seçip e-Fatura ya da e-Arşiv faturayı aynı ekrandan kesersiniz; alıcının e-Fatura kullanıcısı olup olmadığını Hubi kontrol eder, kesilen fatura cari ve stok kayıtlarınıza işlenir. Ayrıntılar için fatura takibi ve e-Faturaya geçiş sayfalarımıza bakabilirsiniz.
Sık sorulan sorular
2026 fatura kesme sınırı ne kadar?
2026 yılında fatura düzenleme sınırı vergiler dahil 12.000 TL’dir. Tutar, 31 Aralık 2025 tarihli Resmî Gazete’de yayımlanan 588 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile belirlendi.
2027 fatura kesme sınırı ne zaman belli olur?
Yeni yılda uygulanacak had ve tutarlar her yıl Aralık sonunda tebliğle ilan edilir ve 1 Ocak’tan itibaren geçerli olur. Hesaplanan tutar 15.339,60 TL’dir; ilan edilecek tutar bu rakam ya da biraz altındaki yuvarlak bir tutar olacaktır.
Firmaya yaptığım küçük tutarlı satışta fatura kesmem gerekir mi?
Alıcı tüccar, serbest meslek erbabı ya da basit usul mükellefiyse evet. Bu alıcılara yapılan satışlarda tutar sınırı uygulanmaz; tutarı ne olursa olsun fatura düzenlenir.
Sınırın altında müşteri fatura isterse?
Fatura düzenlemek zorunludur. Kanun, bedel sınırın altında kalsa bile alıcı isterse fatura verilmesini şart koşar.
Demirbaş gider yazma sınırı da değişiyor mu?
Evet. Doğrudan gider yazılabilecek demirbaş sınırı her yıl fatura düzenleme sınırıyla aynı tutarda belirlenir. 2026’da 12.000 TL’dir; 2027 tutarı da aynı tebliğle ilan edilecek.
Kaynaklar: 213 sayılı Vergi Usul Kanunu (232, 313, 353 ve mükerrer 414. maddeler), 588 Sıra No.lu VUK Genel Tebliği (Resmî Gazete, 31.12.2025), TÜİK. Bu yazı genel bilgilendirme amaçlıdır; işletmenize özel durumlar için mali müşavirinize danışın.