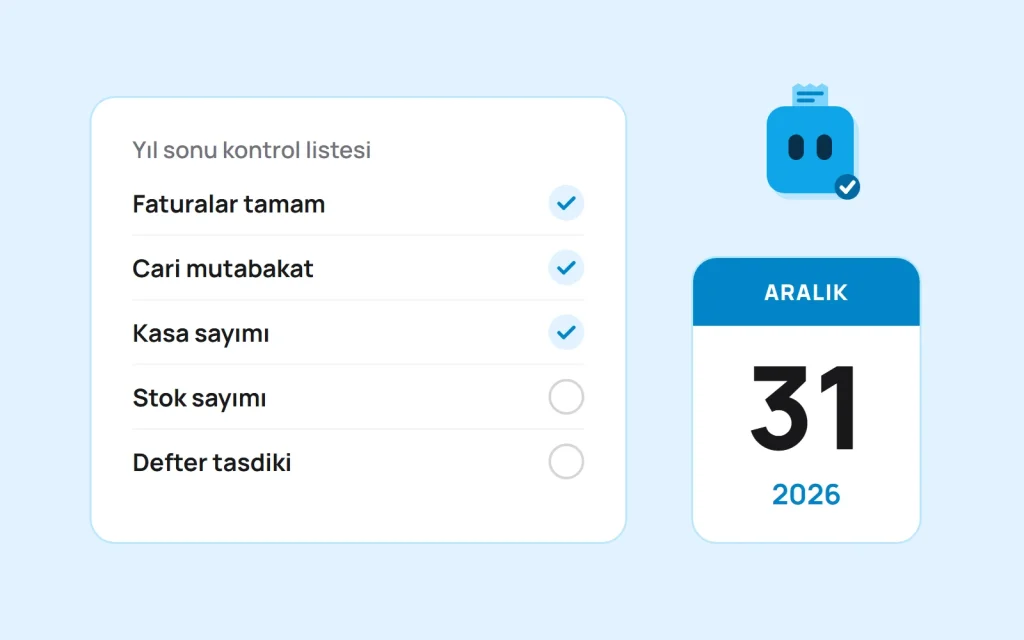
Yıl sonu, ön muhasebenin en yoğun dönemidir: faturaların eksiksiz kesildiğinden, cari bakiyelerin doğru olduğundan, kasanın ve stoğun kayıtlarla tuttuğundan emin olmanız gerekir. Bu kontrol listesi, 2026 yılını sorunsuz kapatmanız ve 2027’ye hazır girmeniz için yapmanız gerekenleri sırayla topluyor. Listeyi Aralık’ın ilk haftasında başlatmak, son günlerin telaşını önler.
Kısaca: yıl sonu kontrol listesi
| Kontrol | Ne zaman? |
|---|---|
| Kesilmemiş satış faturalarını kesin, alış faturalarını toplayın | Aralık boyunca |
| Müşteri ve tedarikçilerle cari mutabakat yapın | Aralık’ın ilk yarısı |
| Şüpheli ve tahsil edilemeyen alacakları belirleyin | Aralık’ın ilk yarısı |
| 2027’de kullanılacak kâğıt defterleri tasdik ettirin | Aralık ayı içinde |
| Kasa sayımı ve banka mutabakatı | 31 Aralık |
| Stok sayımı | 31 Aralık |
| Raporları ve belgeleri mali müşavirinize iletin | Ocak’ın ilk haftası |
1. Faturaları tamamlayın
Teslim ettiğiniz mal ve yaptığınız hizmetlerin faturasının kesildiğinden emin olun. Genel kural olarak fatura, teslim ya da hizmet tarihinden itibaren en geç yedi gün içinde düzenlenir. Tedarikçilerinizden gelmesi gereken alış faturalarını da toplayın; eksik alış faturası, gideri ve indirilecek KDV’yi kaybetmeniz demektir.
Basit usul ve işletme hesabı mükellefleri 31 Aralık 2026’ya kadar 3.000 TL’yi aşmayan faturaları kâğıda kesebilir; 1 Ocak 2027’den itibaren tüm faturalar elektronik olacak. Ayrıntılar Kâğıt fatura bitiyor yazımızda, geçiş adımları Esnaf e-Arşiv faturaya nasıl geçer? rehberimizde.
2. Cari mutabakat yapın
Her müşteri ve tedarikçinin bakiyesini onların kayıtlarıyla karşılaştırın. Bakiyeyi ve dayanağı olan faturaları listeleyen bir mutabakat yazısı gönderip onay istemek yaygın bir uygulamadır. Farkların çoğu kaydedilmemiş bir tahsilattan, iade faturasından ya da yanlış cariye işlenmiş bir ödemeden çıkar; yıl kapanmadan düzeltmek çok daha kolaydır.
3. Şüpheli alacakları belirleyin
Vergi Usul Kanunu’nun 323. maddesine göre dava ya da icra aşamasındaki alacaklar ile protestoya ya da birden fazla yazılı talebe rağmen ödenmeyen ve 2026 için 25.000 TL’yi aşmayan alacaklar şüpheli alacak sayılır ve bunlar için karşılık ayrılabilir. Tahsil edemediğiniz alacakları listeleyin ve nasıl işleneceğini mali müşavirinizle değerlendirin.
4. Kasa sayımı ve banka mutabakatı
31 Aralık itibarıyla kasadaki nakdi sayın ve kayıtlı bakiyeyle karşılaştırın. Banka hesaplarınızın yıl sonu ekstrelerini alıp kayıtlarınızla eşleştirin; kaydedilmemiş masraf, komisyon ya da havaleleri işleyin. Sayım sonucunu tarihli bir tutanakla saklamak, sonradan çıkabilecek sorularda işinizi kolaylaştırır.
5. Stok sayımı yapın
Yıl sonu stok sayımı, kâğıt üzerindeki stokla raftakini karşılaştırmanın tek yoludur. Bilanço esasına göre defter tutanlar için bilanço günündeki mevcutları saymak, ölçmek ve değerlemek Vergi Usul Kanunu’nun 186. maddesinde tanımlanan envanter işlemidir; işletme hesabı esasında da dönem sonu mal mevcudu kazancın hesaplanmasında kullanılır.
- Sayımdan önce bekleyen alış ve satış kayıtlarını tamamlayın.
- Sayım günü mal giriş ve çıkışını durdurun ya da ayrı kaydedin.
- Her depo için ayrı sayım listesi tutun, farkları ürün bazında not edin.
- Bozuk, süresi geçmiş ya da satılamayacak ürünleri ayrıca belirleyin.
6. Demirbaş alımlarını ayırın
Yıl içinde aldığınız bilgisayar, mobilya, makine gibi demirbaşların faturalarını ayırın. 2026’da bedeli 12.000 TL’yi aşmayan demirbaşlar amortismana tabi tutulmadan doğrudan gider yazılabilir; bu sınırın üzerindekiler amortismanla giderleştirilir. Sınırın 2027’de nasıl değişeceğini Fatura düzenleme sınırı 2027 yazımızda anlattık.
7. 2027 defterlerini tasdik ettirin
Vergi Usul Kanunu’nun 221. maddesine göre işine devam eden mükellefler, kâğıt ortamda tutulan ve tasdike tabi defterlerini defterin kullanılacağı yıldan önceki son ayda, yani 2027 defterleri için Aralık 2026’da tasdik ettirmek zorundadır. Defterini ertesi yıl da kullanmak isteyenler tasdiki Ocak ayında yeniletir. e-Defter ya da Defter-Beyan Sistemi kullananlarda süreç farklıdır; hangi defteri nasıl tutacağınızı mali müşavirinizle kontrol edin.
8. 2027’ye hazırlanın
- e-Arşiv: Faturasını hâlâ kâğıda kesen işletmeler yöntemlerini seçmeli; GİB portalı mı, program mı? Kullanılmamış kâğıt fatura koçanları için ne yapılacağını mali müşavirinizle konuşun.
- Yeni tutarlar: Fatura düzenleme sınırı, cezalar ve harçlar 1 Ocak 2027’den itibaren yeniden değerleme oranıyla artacak. Ayrıntılar yeniden değerleme oranı yazımızda.
- Enflasyon düzeltmesi: 7571 sayılı Kanun’la 2025, 2026 ve 2027 hesap dönemlerinde enflasyon düzeltmesi yapılmayacak; bilanço esasında defter tutanlar 2026 kapanışını buna göre planlamalı.
9. Belgeleri arşivleyin, raporları iletin
Yılın faturalarını, fişlerini, dekontlarını ve sayım tutanaklarını düzenli bir arşive kaldırın. Vergi Usul Kanunu’na göre belgeler beş yıl, Türk Ticaret Kanunu’na göre on yıl saklanır. Ardından gelir-gider, cari bakiye, kasa-banka ve stok raporlarınızı mali müşavirinize iletin.
Yıl sonunu kayıtlar hazırken karşılayın
Bu listenin çoğu, yıl içinde kayıtlar düzenli tutulduğunda birkaç saatlik bir kontrole dönüşür. Hubi ön muhasebe programında faturalar cari, stok ve gelir kayıtlarına kendiliğinden işlenir; cari ekstreleri ve stok raporlarını tek tıkla alır ya da “31 Aralık itibarıyla alacaklarımı listele” diye Hubi’ye yazarsınız. Ön muhasebenin temellerini Ön muhasebe nedir, nasıl yapılır? rehberimizde bulabilirsiniz.
Sık sorulan sorular
Kasa sayımı ne zaman yapılır?
Yıl sonu kasa sayımı 31 Aralık itibarıyla yapılır. Yıl içinde de haftalık ya da aylık sayım yapmak, farkları büyümeden yakalamanızı sağlar.
Cari mutabakat zorunlu mu?
Her işletme için kanuni bir zorunluluk değildir, ancak yıl sonunda yaygın olarak yapılır. Bakiyelerin karşı tarafla uyuştuğunu teyit etmek, yeni yıla hatalı bakiyeyle girmenizi önler.
2027 defterleri ne zaman tasdik ettirilir?
İşine devam eden mükellefler kâğıt ortamdaki tasdike tabi defterlerini Aralık 2026 içinde tasdik ettirir. e-Defter ve Defter-Beyan Sistemi kullananlarda süreç farklıdır.
Şüpheli alacak sınırı 2026’da ne kadar?
Protestoya ya da birden fazla yazılı talebe rağmen ödenmeyen alacaklar için sınır 2026’da 25.000 TL’dir. Dava ya da icra aşamasındaki alacaklar için bu sınır aranmaz.
Kaynaklar: 213 sayılı Vergi Usul Kanunu (186, 221, 222, 231, 313 ve 323. maddeler), 588 Sıra No.lu VUK Genel Tebliği (Resmî Gazete, 31.12.2025), 589 Sıra No.lu VUK Genel Tebliği. Bu yazı genel bilgilendirme amaçlıdır; işletmenize özel durumlar için mali müşavirinize danışın.