Ön muhasebe, bir işletmenin günlük ticari işlemlerinin belgeye dayanarak düzenli olarak kaydedilmesidir. Kestiğiniz ve aldığınız faturalar, müşterilerden yaptığınız tahsilatlar, tedarikçilere yaptığınız ödemeler, kasa ve banka hareketleri, stok giriş ve çıkışları ön muhasebenin konusudur. Bu kayıtlar işletmenin içinde tutulur ve dönem sonunda mali müşavirin yasal defterleri ve beyannameleri hazırlamasının temelini oluşturur.
Bu rehberde ön muhasebenin neleri kapsadığını, genel muhasebeden farkını ve ön muhasebenin adım adım nasıl yapıldığını anlatıyoruz.
Ön muhasebe neleri kapsar?
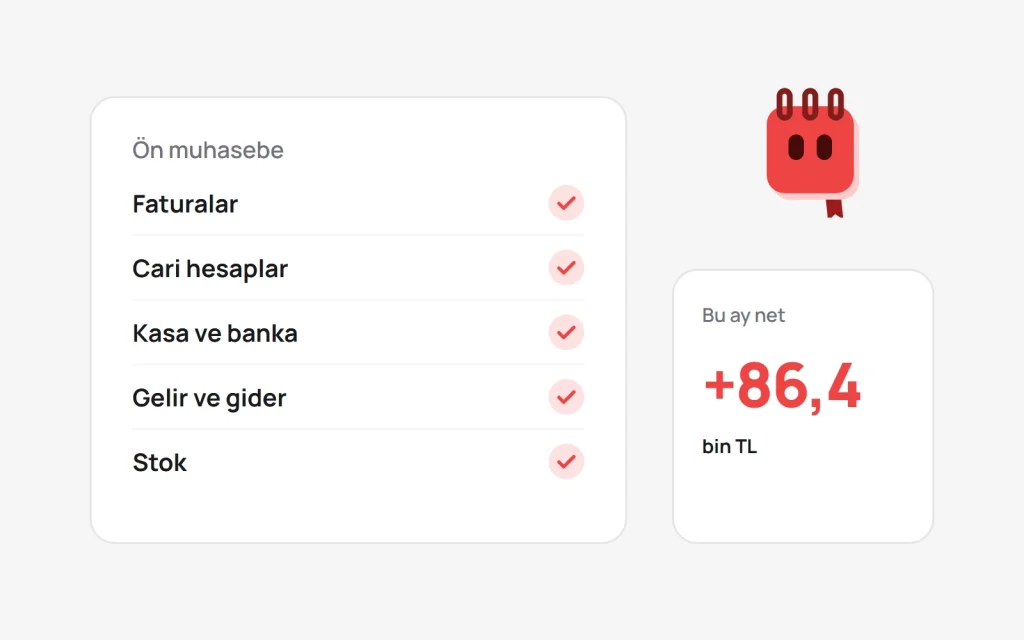
- Faturalar: Satış ve alış faturaları, e-Fatura ve e-Arşiv faturalar, iade faturaları.
- Cari hesaplar: Müşteri ve tedarikçilerle olan alacak ve borçlar, vadeler ve ekstreler.
- Kasa ve banka: Nakit giriş ve çıkışları, banka hareketleri, çek ve senetler.
- Gelir ve gider: Satış gelirleri; kira, personel, kargo, reklam gibi giderler.
- Stok: Ürünlerin giriş, çıkış ve depolar arası hareketleri.
- Teklif ve sipariş: Müşteriye verilen teklifler ve faturaya dönüşen siparişler.
Ön muhasebe ile genel muhasebe arasındaki fark
| Ön muhasebe | Genel muhasebe | |
|---|---|---|
| Kim yapar? | İşletme sahibi, ekibi ya da ön muhasebe çalışanı | Mali müşavir |
| Ne kaydedilir? | Günlük işlemler: fatura, tahsilat, ödeme, kasa, banka, stok | Yasal defterler, hesap planı, mizan, bilanço |
| Amaç | İşi yönetmek: kim ne kadar borçlu, kasada ne var, ne kadar kazanıldı | Vergi ve yasal yükümlülükleri yerine getirmek |
| Çıktı | Cari ekstreler, gelir-gider ve stok raporları | Beyannameler, finansal tablolar |
İkisi birbirini tamamlar: düzenli tutulan ön muhasebe, mali müşavirin işini hızlandırır, ay sonundaki belge telaşını ve eksik belge kaynaklı hataları azaltır.
Ön muhasebe nasıl yapılır? Adım adım
- Belgeleri tek yerde toplayın. Faturalar, fişler, dekontlar ve makbuzlar ön muhasebenin hammaddesidir. Kâğıt ve elektronik belgeleri gün gün aynı yerde toplayın; kaydı belgesi olmayan işlem kalmasın.
- Cari kartlarınızı açın. Düzenli çalıştığınız her müşteri ve tedarikçi için unvan, vergi numarası, vergi dairesi ve iletişim bilgileriyle bir cari kart açın.
- Faturaları zamanında kesin ve kaydedin. Genel kural olarak fatura, malın teslimi ya da hizmetin yapıldığı tarihten itibaren en geç yedi gün içinde düzenlenir. Kestiğiniz satış faturası müşterinin borcunu, aldığınız alış faturası sizin borcunuzu artırır.
- Tahsilat ve ödemeleri işleyin. Her tahsilatı ilgili müşterinin carisine, her ödemeyi ilgili tedarikçinin carisine ve kullandığınız kasa ya da banka hesabına kaydedin.
- Giderleri kategorilere ayırın. Kira, personel, kargo, reklam gibi giderleri kategoriyle kaydetmek, paranın nereye gittiğini görmenizi sağlar.
- Stok hareketlerini izleyin. Ürün satıyorsanız alışları stok girişi, satışları stok çıkışı olarak kaydedin ve belirli aralıklarla sayım yapın.
- Kasa ve bankayı karşılaştırın. Haftalık ya da aylık olarak kasadaki parayı sayın ve banka bakiyesini ekstreyle karşılaştırın; farkı hemen bulun.
- Ay sonunda kontrol edip mali müşavirinize iletin. Eksik belge, kaydedilmemiş fatura ya da açıklanamayan fark kalmadığından emin olduktan sonra belgeleri ve raporları mali müşavirinizle paylaşın.
Ön muhasebede kullanılan belgeler
- Fatura, e-Fatura ve e-Arşiv fatura: Satış ve alışların temel belgesi. Farklarını e-Fatura ile e-Arşiv fatura arasındaki fark yazımızda anlattık.
- Perakende satış fişi ve ÖKC fişi: Nihai tüketiciye yapılan ve fatura düzenleme sınırının altında kalan satışlarda kullanılır.
- İrsaliye: Malın sevkini belgeler.
- Gider pusulası ve müstahsil makbuzu: Vergi mükellefi olmayan kişilerden yapılan alımlarda düzenlenir.
- Serbest meslek makbuzu: Serbest meslek erbabının hizmet bedeli için düzenlediği belgedir.
- Banka dekontları ve tahsilat makbuzları: Tahsilat ve ödemelerin kanıtıdır.
Ön muhasebe nasıl tutulur: defter, Excel mi program mı?
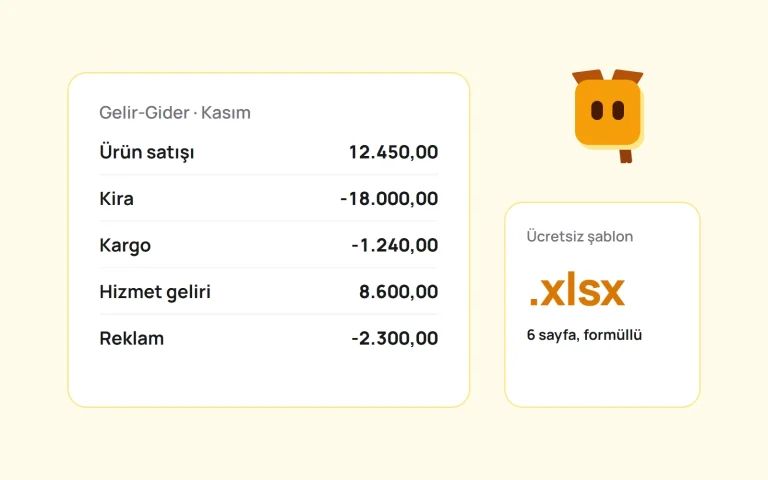
Çok küçük işletmeler ön muhasebeye bir ajanda ya da Excel tablosuyla başlayabilir. Ancak fatura, cari, kasa ve stok ayrı yerlerde tutuldukça aynı bilgi birkaç kez girilir ve hata riski artar. Excel’le başlamak isteyenler için hazırladığımız ücretsiz şablonu ve programa geçme zamanını Excel ile ön muhasebe yazımızda paylaştık.
Bir ön muhasebe programı bu kayıtları birbirine bağlı tutar: kestiğiniz fatura carinin bakiyesine, stoğa ve gelir raporuna aynı anda yansır. 1 Ocak 2027’den itibaren basit usul ve işletme hesabı mükellefleri de faturalarını elektronik keseceği için faturayı ve ön muhasebeyi aynı yerden yönetmek giderek daha pratik hâle geliyor; ayrıntıları Kâğıt fatura bitiyor yazımızda bulabilirsiniz. Yapay zekâ destekli programlarda bu kayıtlar üzerinde bir asistan da çalışır; nasıl işlediğini yapay zekâ destekli muhasebe programı rehberimizde anlattık.
Ön muhasebede sık yapılan hatalar
- Kayıtları ay sonuna bırakmak: Biriken belgeler unutulur, tahsilatlar karışır.
- Tahsilatı cariye işlememek: Müşteri borcunu ödediği hâlde borçlu görünür.
- Kişisel ve işletme harcamalarını karıştırmak: Gerçek kârı görmeyi zorlaştırır.
- Yanlış belge türü seçmek: e-Fatura kullanıcısı bir firmaya e-Arşiv fatura kesmek gibi hatalar ceza riski doğurur.
- Belgeleri saklamamak: Vergi Usul Kanunu’na göre belgeler beş yıl, Türk Ticaret Kanunu’na göre on yıl saklanır.
Sık sorulan sorular
Ön muhasebe kimin işidir?
Ön muhasebe işletmenin kendi işidir: işletme sahibi, ekibinden biri ya da ön muhasebe çalışanı tarafından yürütülür. Yasal defterler ve beyannameler ise mali müşavirin sorumluluğundadır.
Ön muhasebe için muhasebe eğitimi gerekir mi?
Gerekmez. Belgeleri düzenli toplamak, faturaları ve tahsilatları zamanında kaydetmek ön muhasebenin büyük bölümünü oluşturur. Kullanımı kolay bir program bu işi daha da sadeleştirir.
Ön muhasebe tutmak zorunlu mu?
Belge düzenlemek, almak ve saklamak yasal bir zorunluluktur; bunun için belirli bir program ya da yöntem kullanmak ise zorunlu değildir. Ön muhasebe bu belgelerin düzenli tutulmasını sağlar.
Ön muhasebe elemanı ne yapar?
Fatura keser ve kaydeder, cari hesapları ve tahsilatları takip eder, kasa ve banka hareketlerini işler, belgeleri düzenler ve mali müşavire iletir. Küçük işletmelerde bu işleri çoğunlukla işletme sahibi yapar.