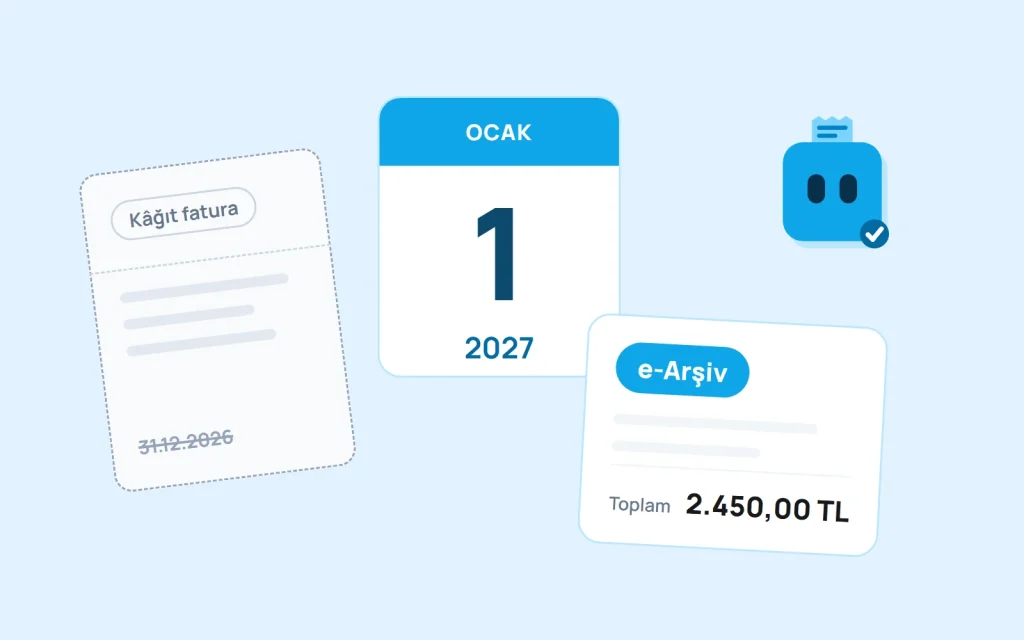
1 Ocak 2027’den itibaren kâğıt fatura dönemi fiilen kapanıyor. Basit usulde vergilendirilen esnaf ve işletme hesabına göre defter tutan işletmeler, 2026 sonuna kadar vergiler dahil 3.000 TL’yi aşmayan faturalarını kâğıda kesebiliyor. Bu imkân 31 Aralık 2026’da sona eriyor: 2027’den itibaren bu mükellefler de faturalarını tutarına bakılmaksızın elektronik ortamda, e-Arşiv fatura olarak düzenleyecek.
Düzenleme, 31 Aralık 2025 tarihli Resmî Gazete’de yayımlanan 589 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile getirildi. Bu yazıda kimlerin etkilendiğini, neyin değişmediğini ve yıl sonuna kadar neler yapmanız gerektiğini anlatıyoruz.
Kısaca: 2027’de ne değişiyor?
- Tutar sınırı kalkıyor: e-Fatura ya da e-Arşiv uygulamasına kayıtlı olmayan basit usul ve işletme hesabı mükellefleri, 1 Ocak 2027’den itibaren tüm faturalarını e-Arşiv fatura olarak düzenler.
- Kâğıt fatura istisnaya dönüşüyor: Kâğıt fatura yalnızca Tebliğ’de sayılan istisnai durumlarda düzenlenebilir.
- Bilanço esasına göre defter tutanlar için yeni bir şey yok: Bu mükellefler için tutar sınırı 1 Ocak 2026’da zaten kalktı.
- Fişler bu düzenlemenin konusu değil: 589 Sıra No.lu Tebliğ faturayla ilgilidir; perakende satış fişi ve ÖKC fişine ilişkin bir değişiklik içermez.
Kimler, hangi tarihten itibaren etkileniyor?
Takvim, 509 Sıra No.lu Tebliğ’in “e-Arşiv Fatura Olarak Düzenlenme Zorunluluğu Getirilen Diğer Faturalar” bölümünde yapılan iki değişiklikle belirlendi. 12 Kasım 2024’te yayımlanan 573 Sıra No.lu Tebliğ genel kuralı koydu: 2025’te 3.000 TL’yi aşan faturalar, 2026’dan itibaren ise tutarına bakılmaksızın tüm faturalar e-Arşiv olarak düzenlenecekti. 589 Sıra No.lu Tebliğ bu takvimi basit usul ve işletme hesabı mükellefleri için bir yıl erteledi.
| Mükellef grubu | 2025 | 2026 | 1 Ocak 2027’den itibaren |
|---|---|---|---|
| e-Fatura ya da e-Arşiv kullanıcıları | Tüm faturalar elektronik | Tüm faturalar elektronik | Değişiklik yok |
| Bilanço esasına göre defter tutanlar (e-Arşiv’e kayıtlı değilse) | 3.000 TL’yi aşan faturalar e-Arşiv | Tüm faturalar e-Arşiv | Tüm faturalar e-Arşiv |
| Basit usul ve işletme hesabı mükellefleri (e-Arşiv’e kayıtlı değilse) | 3.000 TL’yi aşan faturalar e-Arşiv | 3.000 TL’yi aşan faturalar e-Arşiv | Tüm faturalar e-Arşiv |
e-Fatura ya da e-Arşiv uygulamasına kayıtlı olmayan mükellefler bu faturaları Gelir İdaresi Başkanlığı’nın (GİB) ücretsiz e-Belge portalından e-Arşiv fatura olarak düzenler. İsteyen işletmeler bir ön muhasebe programı ya da özel entegratör üzerinden e-Fatura ve e-Arşiv uygulamasına da geçebilir.
Aynı gün aynı kişiye kesilen faturalar
2026 sonuna kadar geçerli olan 3.000 TL sınırında, aynı gün aynı kişiye düzenlenen faturalar birlikte değerlendirilir. Toplamları sınırı aşıyorsa hepsinin e-Arşiv olarak düzenlenmesi gerekir; faturayı bölerek sınırın altında kalmak mümkün değildir. 2027’de sınır tamamen kalktığı için bu hesaba da gerek kalmıyor.
Ne değişmiyor?
Fatura düzenleme sınırı ayrı bir kuraldır
Ne zaman fatura kesmeniz gerektiğini Vergi Usul Kanunu’nun 232. maddesi belirler. Tüccarlara, serbest meslek erbabına ve basit usul mükelleflerine yapılan satışlarda tutarı ne olursa olsun fatura düzenlenir. Nihai tüketiciye yapılan ve fatura düzenleme sınırının altında kalan satışlarda ise fatura yerine fiş verilebilir; ancak alıcı isterse fatura düzenlenmesi zorunludur. Sınır 2026 için 588 Sıra No.lu Tebliğ ile 12.000 TL olarak belirlendi. 2027 için %27,83’lük yeniden değerleme oranıyla hesaplanan tutar 15.339,60 TL’dir; kesin tutar yıl sonunda yayımlanacak tebliğle, yuvarlanarak netleşir.
Kısacası 2027’de kural şudur: fatura keseceğiniz her durumda o fatura elektronik olacak.
Fişler
589 Sıra No.lu Tebliğ perakende satış fişi ve ÖKC fişine ilişkin bir hüküm içermez. Fiş kullanımınızla ilgili sorularınızı mali müşavirinize danışmanızı öneririz.
e-Fatura zorunluluğu
2027 düzenlemesi sizi e-Fatura kullanıcısı yapmaz. e-Faturaya geçiş zorunluluğu hasılat ve sektör ölçütlerine bağlı, ayrı bir kuraldır. İki belge arasındaki farkı e-Fatura ile e-Arşiv fatura arasındaki fark yazımızda anlattık.
Kâğıt fatura kesmeye devam ederseniz ne olur?
509 Sıra No.lu Tebliğ’e göre e-Arşiv olarak düzenlenmesi gereken bir fatura, istisnai durumlar dışında kâğıt olarak düzenlenir ya da alınırsa her bir fatura için Vergi Usul Kanunu’nun 353. maddesindeki ceza hükmü uygulanır. Ceza yalnızca faturayı düzenleyene değil, nihai tüketici dışındaki vergi mükellefi alıcıya da kesilir.
353. madde, elektronik düzenlenmesi gereken bir belgenin kâğıt olarak düzenlenmesini özel usulsüzlük sayar. Ceza, belgede yer alması gereken tutarın %10’u oranındadır ve her belge için kanunda belirlenen asgari tutardan az olamaz; asgari tutarlar her yıl yeniden değerleme oranıyla güncellenir. Alıcı da ceza riski taşıdığı için 2027’de işletmelerin kâğıt fatura kabul etmekte isteksiz olması beklenir.
31 Aralık 2026’ya kadar yapılacaklar
- Defter türünüzü kontrol edin. Basit usulde mi vergilendiriliyorsunuz, işletme hesabına mı yoksa bilanço esasına göre mi defter tutuyorsunuz? Takviminiz buna göre değişir.
- Dijital Vergi Dairesi şifrenizi hazırlayın. GİB’in e-Belge portalına Dijital Vergi Dairesi kullanıcı kodu ve şifrenizle girersiniz. Şifreniz yoksa internet üzerinden ya da vergi dairenizden alabilirsiniz.
- Cep telefonu numaranızı güncelleyin. Portalda faturalar, GİB’e kayıtlı numaranıza SMS ile gelen kodla imzalanır.
- Yönteminizi seçin. GİB portalı mı, ön muhasebe programı mı? Aşağıda karşılaştırdık.
- Müşteri bilgilerinizi toplayın. e-Arşiv faturada alıcının vergi kimlik numarası ya da T.C. kimlik numarası istenir. Düzenli çalıştığınız müşterilerin bilgilerini ve e-posta adreslerini şimdiden derleyin.
- Ocak’tan önce ekranları tanıyın. Portala ya da programa bir kez girip fatura ekranını inceleyin; ilk faturanızı yılbaşı yoğunluğunda öğrenmek zorunda kalmayın.
- Kâğıt fatura koçanlarınızı unutmayın. Kullanılmamış koçanlarınızı 2027’de fatura olarak kullanamazsınız. Elinizdekiler için ne yapılacağını mali müşavirinizle konuşun.
GİB portalı mı, ön muhasebe programı mı?
Ayda birkaç fatura kesiyorsanız GİB’in e-Belge portalı yeterlidir: ücretsizdir ve başvuru gerektirmez. Portalda faturalar mali mühür ya da e-imza olmadan, SMS ile gelen kodla imzalanır. Buna karşılık her faturayı tek tek elle girersiniz ve kestiğiniz faturalar cari hesap, stok ya da gelir kayıtlarınıza işlenmez.
Fatura sayınız arttıysa, internetten ya da pazaryerinden satış yapıyorsanız veya tahsilat ve stok takibini aynı yerden yürütmek istiyorsanız e-Fatura ve e-Arşiv uygulamasına bir ön muhasebe programı üzerinden geçmek daha pratiktir. Hubi’de e-Fatura ve e-Arşiv aynı ekrandan kesilir; alıcının e-Fatura kullanıcısı olup olmadığını Hubi kontrol eder ve kesilen fatura cari, stok ve gelir kayıtlarınıza kendiliğinden işlenir. Ayrıntılar için fatura takibi sayfamıza bakabilirsiniz.
Geçişi Hubi üzerinden, ücretsiz danışmanlıkla yapabilirsiniz. Şahıs işletmeleri e-Fatura ve e-Arşiv başvurusunu mali mühür yerine e-imzayla yapabilir. Program üzerinden kesilen faturalar kontör harcar; ihtiyacınızı nasıl hesaplayacağınızı Kontör nedir? yazımızda anlattık. Mükelleflerinin geçişini planlayan mali müşavirler için ayrıca bir mali müşavir paneli sunuyoruz.
Sık sorulan sorular
Kâğıt fatura tamamen kalkıyor mu?
1 Ocak 2027’den itibaren basit usul ve işletme hesabı mükellefleri dahil faturalar elektronik olarak düzenlenir. Kâğıt fatura yalnızca 509 Sıra No.lu Tebliğ’de sayılan istisnai durumlarda kullanılabilir.
Basit usul esnaf e-Faturaya geçmek zorunda mı?
Hayır. 2027 düzenlemesi faturaların e-Arşiv olarak düzenlenmesini zorunlu kılar; bunun için GİB’in e-Belge portalını kullanmak yeterlidir. e-Faturaya geçmek isteğe bağlıdır.
GİB portalından e-Arşiv fatura kesmek ücretli mi?
Hayır. Portal ücretsizdir; Dijital Vergi Dairesi kullanıcı kodu ve şifresiyle girilir, ayrıca başvuru yapmak gerekmez.
e-Arşiv faturayı müşteriye nasıl veririm?
Faturayı e-postayla elektronik olarak iletebilir ya da yazdırıp teslim edebilirsiniz. Portaldan kestiğiniz faturanın görüntüsünü ve XML dosyasını indirip saklamayı unutmayın.
2027’de fiş kesmeye devam edebilir miyim?
589 Sıra No.lu Tebliğ fişlerle ilgili bir değişiklik içermez. Nihai tüketiciye yapılan ve fatura düzenleme sınırının altında kalan satışlarda fiş verilebilir; müşteri fatura isterse e-Arşiv fatura düzenlenir.
Kaynaklar: 589 Sıra No.lu VUK Genel Tebliği (Resmî Gazete, 31.12.2025, sayı 33124 5. mükerrer), 573 Sıra No.lu VUK Genel Tebliği (Resmî Gazete, 12.11.2024, sayı 32720), 588 Sıra No.lu VUK Genel Tebliği (Resmî Gazete, 31.12.2025), GİB e-Belge. Bu yazı genel bilgilendirme amaçlıdır; işletmenize özel durumlar için mali müşavirinize danışın.