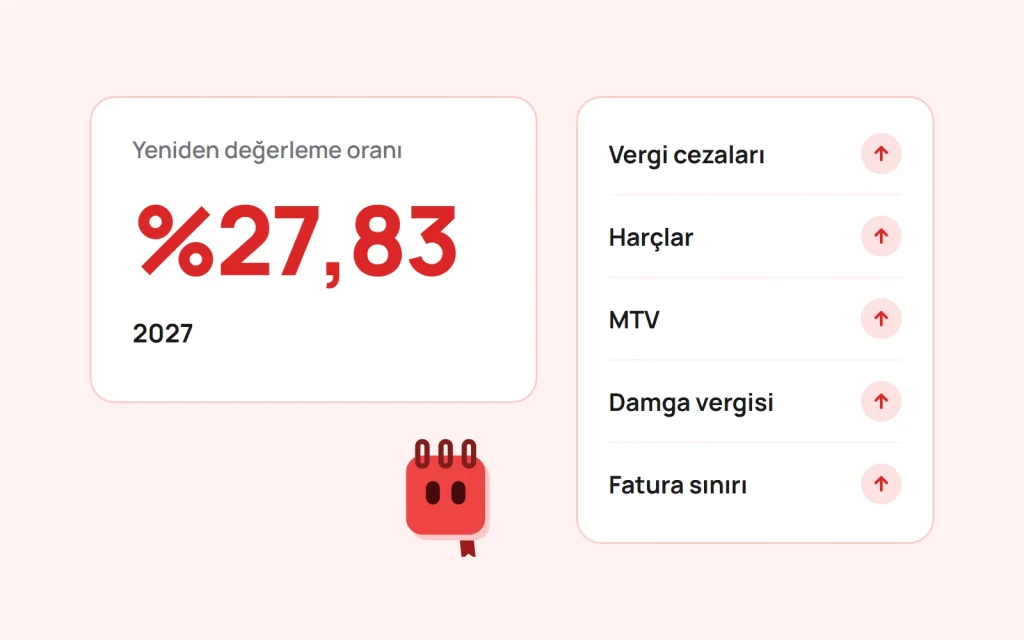
2027 yılında uygulanacak yeniden değerleme oranı, TÜİK’in Kasım başında açıkladığı Ekim ayı verilerine göre %27,83 olarak hesaplandı. 2026’da uygulanan oran %25,49’du. Bu oran 1 Ocak 2027’den itibaren vergi kanunlarındaki maktu tutarları, vergi cezalarını, harçları ve pek çok idari para cezasını artırır. Oran, Hazine ve Maliye Bakanlığınca her yıl Kasım ayında Vergi Usul Kanunu Genel Tebliği ile ilan edilir; tek tek tutarlar ise Aralık sonunda yayımlanan tebliğlerle netleşir.
Bu yazıda oranın nasıl hesaplandığını, hangi tutarları etkilediğini ve işletmeleri en çok ilgilendiren had ve cezaların 2027’de nasıl değişeceğini anlatıyoruz.
Yeniden değerleme oranı nedir?
Yeniden değerleme oranı, Vergi Usul Kanunu’nun mükerrer 298. maddesinde tanımlanır. Yurt İçi Üretici Fiyat Endeksinde (Yİ-ÜFE) Ekim ayı dahil son on iki ayda, bir önceki yılın aynı dönemine göre meydana gelen ortalama fiyat artış oranıdır. Yani aylık enflasyon rakamı değil, on iki aylık ortalamaların karşılaştırmasıdır; bu yüzden Ekim ayında açıklanan yıllık Yİ-ÜFE değişiminden farklı çıkabilir.
Oran, tüketici enflasyonu (TÜFE) ile karıştırılmamalıdır. Asgari ücret ya da kira artışlarıyla da doğrudan bir ilgisi yoktur; vergi kanunlarındaki tutarların her yıl güncellenmesi için kullanılır.
Yıllara göre yeniden değerleme oranı
| Oranın belirlendiği yıl | Oran | Tutarların uygulandığı yıl | Dayanak |
|---|---|---|---|
| 2021 | %36,20 | 2022 | 533 Sıra No.lu Tebliğ |
| 2022 | %122,93 | 2023 | 542 Sıra No.lu Tebliğ |
| 2023 | %58,46 | 2024 | 554 Sıra No.lu Tebliğ |
| 2024 | %43,93 | 2025 | 574 Sıra No.lu Tebliğ |
| 2025 | %25,49 | 2026 | 585 Sıra No.lu Tebliğ |
| 2026 | %27,83 | 2027 | Kasım sonunda ilan edilecek |
Hangi tutarlar değişiyor?
Yeniden değerleme oranı tek bir kanunla sınırlı değildir. Oranın etkilediği başlıca alanlar şunlardır:
- Vergi Usul Kanunu’ndaki had ve cezalar: Fatura düzenleme sınırı, demirbaş gider yazma sınırı, defter tutma hadleri, usulsüzlük ve özel usulsüzlük cezaları.
- Harçlar: Pasaport, sürücü belgesi ve yurt dışı çıkış harcı gibi maktu harçlar.
- Motorlu taşıtlar vergisi: MTV tarifesindeki tutarlar.
- Damga vergisi: Maktu damga vergisi tutarları.
- Gelir vergisi: Kira geliri istisnası gibi maktu istisna ve hadler ile gelir vergisi tarifesindeki dilim tutarları.
- Emlak vergisi: Genel beyan dönemi dışındaki yıllarda bina ve arazi vergi değerleri oranın yarısı kadar artırılır; 2027 için bu artış %13,92’dir.
- İdari para cezaları: Trafik cezaları gibi idari para cezaları da her yıl bu oranla güncellenir.
İşletmeleri ilgilendiren tutarlar: 2026 ve 2027
Aşağıdaki tabloda 2026 tutarları, 31 Aralık 2025 tarihli Resmî Gazete’de yayımlanan 588 Sıra No.lu Vergi Usul Kanunu Genel Tebliğinden alınmıştır. 2027 sütunu bu tutarların %27,83 ile artırılmış hâlidir ve yuvarlama öncesi hesaplamadır.
| Konu | 2026 | 2027 (hesaplanan) |
|---|---|---|
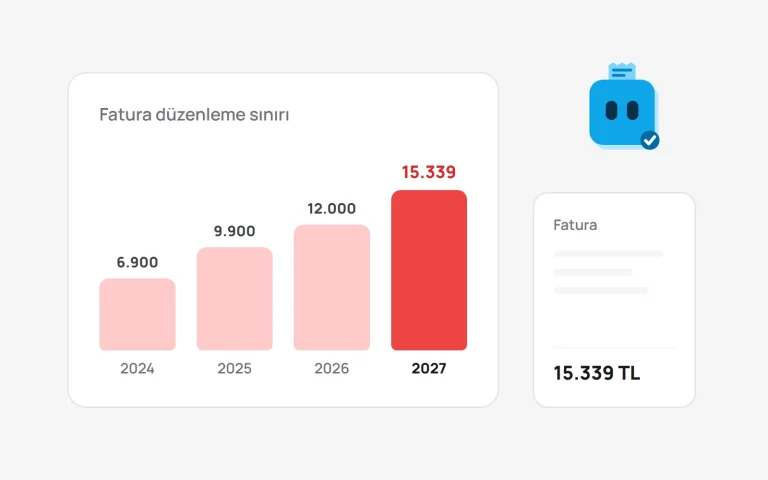
| Fatura düzenleme sınırı (VUK 232) | 12.000 TL | 15.339,60 TL |
| Doğrudan gider yazılabilecek demirbaş (VUK 313) | 12.000 TL | 15.339,60 TL |
| Şüpheli alacak tutarı (VUK 323) | 25.000 TL | 31.957,50 TL |
| Bilanço esası hadleri: yıllık alış tutarı | 2.500.000 TL | 3.195.750 TL |
| Bilanço esası hadleri: yıllık satış tutarı | 3.500.000 TL | 4.474.050 TL |
| Bilanço esası hadleri: yıllık gayrisafi iş hasılatı | 1.200.000 TL | 1.533.960 TL |
| Bilanço esası hadleri: iş hasılatının beş katı ile satış tutarının toplamı | 2.500.000 TL | 3.195.750 TL |
| Özel usulsüzlük cezası, fatura verilmemesi ya da alınmaması (1. tespit, belge başına asgari) | 17.000 TL | 21.731,10 TL |
| Aynı ceza, bir takvim yılında belge türü başına üst sınır | 17.000.000 TL | 21.731.100 TL |
| I. derece usulsüzlük cezası: sermaye şirketleri | 35.000 TL | 44.740,50 TL |
| I. derece usulsüzlük cezası: diğer birinci sınıf tüccarlar ve serbest meslek erbabı | 17.000 TL | 21.731,10 TL |
| I. derece usulsüzlük cezası: ikinci sınıf tüccarlar | 8.700 TL | 11.121,21 TL |
| I. derece usulsüzlük cezası: basit usul mükellefleri | 4.000 TL | 5.113,20 TL |
| Tarhiyat öncesi ve sonrası uzlaşma sınırı (usulsüzlük cezaları) | 40.000 TL | 51.132 TL |
Neden hesaplanan tutar ile ilan edilen tutar farklı olabilir?
Vergi Usul Kanunu’nun mükerrer 414. maddesine göre maktu had ve tutarlar her yıl yeniden değerleme oranında artırılır; bu şekilde hesaplanan tutarların yüzde beşini aşmayan kesirler dikkate alınmaz. Örneğin 2026 fatura düzenleme sınırı 12.423,51 TL olarak hesaplanmış, 12.000 TL olarak ilan edilmişti. Cumhurbaşkanı da belirlenen had ve tutarları yarısına kadar artırmaya ya da indirmeye yetkilidir. Bu yüzden tablodaki 2027 rakamları üst sınır olarak okunmalıdır.
Fatura sınırının ayrıntıları ve yıllara göre nasıl yuvarlandığı için Fatura düzenleme sınırı 2027 yazımıza bakabilirsiniz.
Bilanço esası hadleri neden önemli?
Alış, satış ve iş hasılatı hadleri, işletme hesabı esasına göre defter tutan bir işletmenin bilanço esasına geçip geçmeyeceğini belirler. Hadler her yıl yükseldiği için iş hacminiz artsa bile işletme hesabında kalmaya devam edebilirsiniz; tersine, hadlerden hızlı büyüyen işletmeler bilanço esasına geçmek zorunda kalabilir. Durumunuzu yıl sonu rakamlarınızla mali müşavirinize değerlendirtmenizi öneririz.
2027 tutarları ne zaman kesinleşir?
- Kasım: Yeniden değerleme oranı Vergi Usul Kanunu Genel Tebliği ile Resmî Gazete’de ilan edilir. Son yıllarda bu tebliğ Kasım ayının son haftasında yayımlandı.
- Aralık sonu: Vergi Usul Kanunu hadleri, harçlar, motorlu taşıtlar vergisi, damga vergisi ve gelir vergisi tarifesine ilişkin tebliğler yayımlanır.
- 1 Ocak 2027: Yeni tutarlar uygulanmaya başlar.
Tebliğler yayımlandıkça bu yazıdaki tabloyu resmî tutarlarla güncelleyeceğiz.
Yeni yıla hazırlık
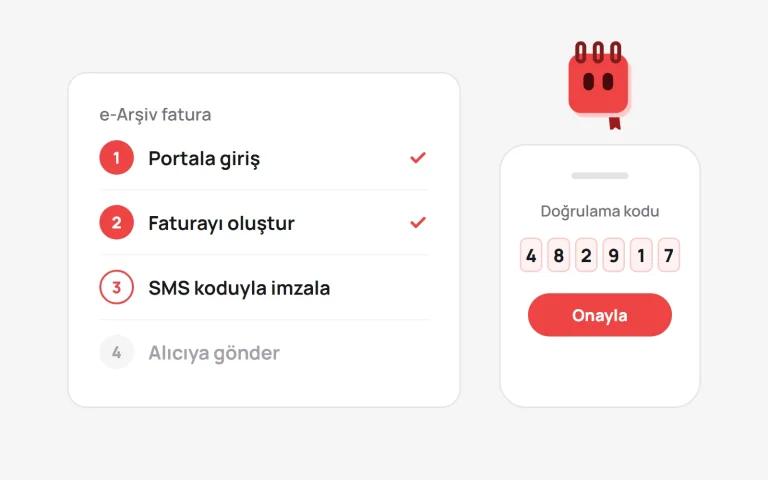
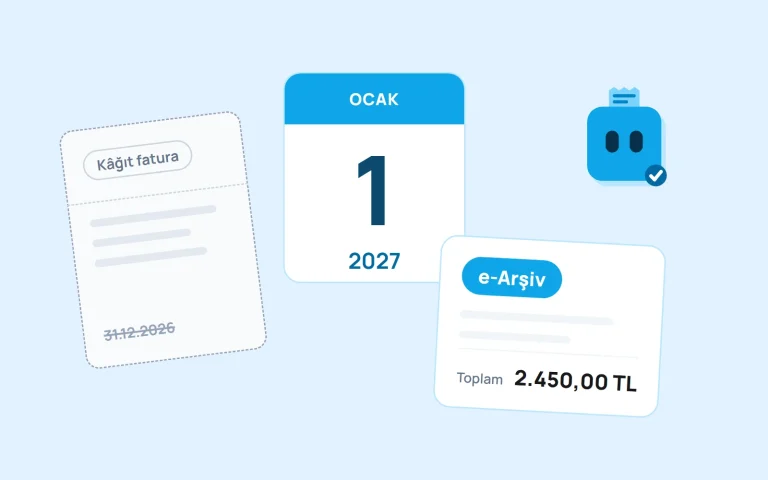
2027 yalnızca tutarların değiştiği bir yıl değil: 1 Ocak 2027’den itibaren basit usul ve işletme hesabı mükellefleri de faturalarını tutarına bakılmaksızın e-Arşiv olarak düzenleyecek. Değişikliği Kâğıt fatura bitiyor yazımızda, geçiş adımlarını Esnaf e-Arşiv faturaya nasıl geçer? rehberimizde anlattık.
Hubi’de faturalarınız, gelir ve giderleriniz, kasa ve banka hareketleriniz tek yerde tutulur. Yıl sonunda mali müşavirinizle paylaşacağınız rakamlara tek ekrandan ulaşırsınız; ayrıntılar için ön muhasebe programı sayfamıza bakabilirsiniz.
Sık sorulan sorular
2027 yeniden değerleme oranı kaç?
TÜİK’in Ekim 2026 verilerine göre %27,83’tür. Oran Hazine ve Maliye Bakanlığınca tebliğle ilan edilir ve 2027 yılında uygulanacak tutarların hesaplanmasında kullanılır.
Yeniden değerleme oranı enflasyonla aynı mı?
Hayır. Oran, tüketici fiyatlarına değil Yurt İçi Üretici Fiyat Endeksine dayanır ve on iki aylık ortalamalar karşılaştırılarak hesaplanır.
Emlak vergisi 2027’de ne kadar artacak?
Bina ve arazilerin vergi değerleri, yeniden değerleme oranının yarısı olan %13,92 oranında artırılır. Ödenecek vergi, bu değer üzerinden belediyelerin uyguladığı oranlarla hesaplanır.
Tablodaki 2027 tutarları kesin mi?
Hayır. Tablodaki 2027 rakamları yuvarlama öncesi hesaplamadır. Kanun yüzde beşi aşmayan kesirlerin dikkate alınmamasına ve Cumhurbaşkanının tutarları değiştirmesine izin verdiği için kesin tutarlar Aralık sonunda yayımlanacak tebliğlerle belli olur.
Kaynaklar: 213 sayılı Vergi Usul Kanunu (mükerrer 298 ve mükerrer 414. maddeler; yıllık oranlar kanun metnindeki dipnotlardan), 588 Sıra No.lu VUK Genel Tebliği (Resmî Gazete, 31.12.2025), TÜİK. Bu yazı genel bilgilendirme amaçlıdır; işletmenize özel durumlar için mali müşavirinize danışın.